Coincidencia
Los datos comprobados coinciden dentro de los límites del alcance cubierto.
DESCUBRA STAYRECON
StayRecon es un software de conciliación financiera en desarrollo. Las maquetas siguientes ilustran el proceso previsto: importar fuentes, realizar las comparaciones permitidas, comprender los resultados y seguir los expedientes.
El catálogo de 17 familias representa una arquitectura de control, no una garantía de que todas las funciones o exportaciones estén ya disponibles. El alcance viable se definirá según las fuentes y reglas de cada piloto.
Esta barra se desplaza horizontalmente.
COMPRENDER LOS RESULTADOS
Coincidencia, diferencia explicada, desviación documentada, documento pendiente o control no disponible: cada resultado conserva su ámbito de verificación.
Los datos comprobados coinciden dentro de los límites del alcance cubierto.
La variación se justifica mediante un documento, una corrección o una regla aplicable.
El resultado se basa en fuentes y un cálculo verificables; puede prepararse una gestión si procede.
El expediente indica qué información es necesaria antes de poder concluir.
Las diferencias residuales permanecen vinculadas a su historial y sus justificantes.
SU PANEL DE CONTROL
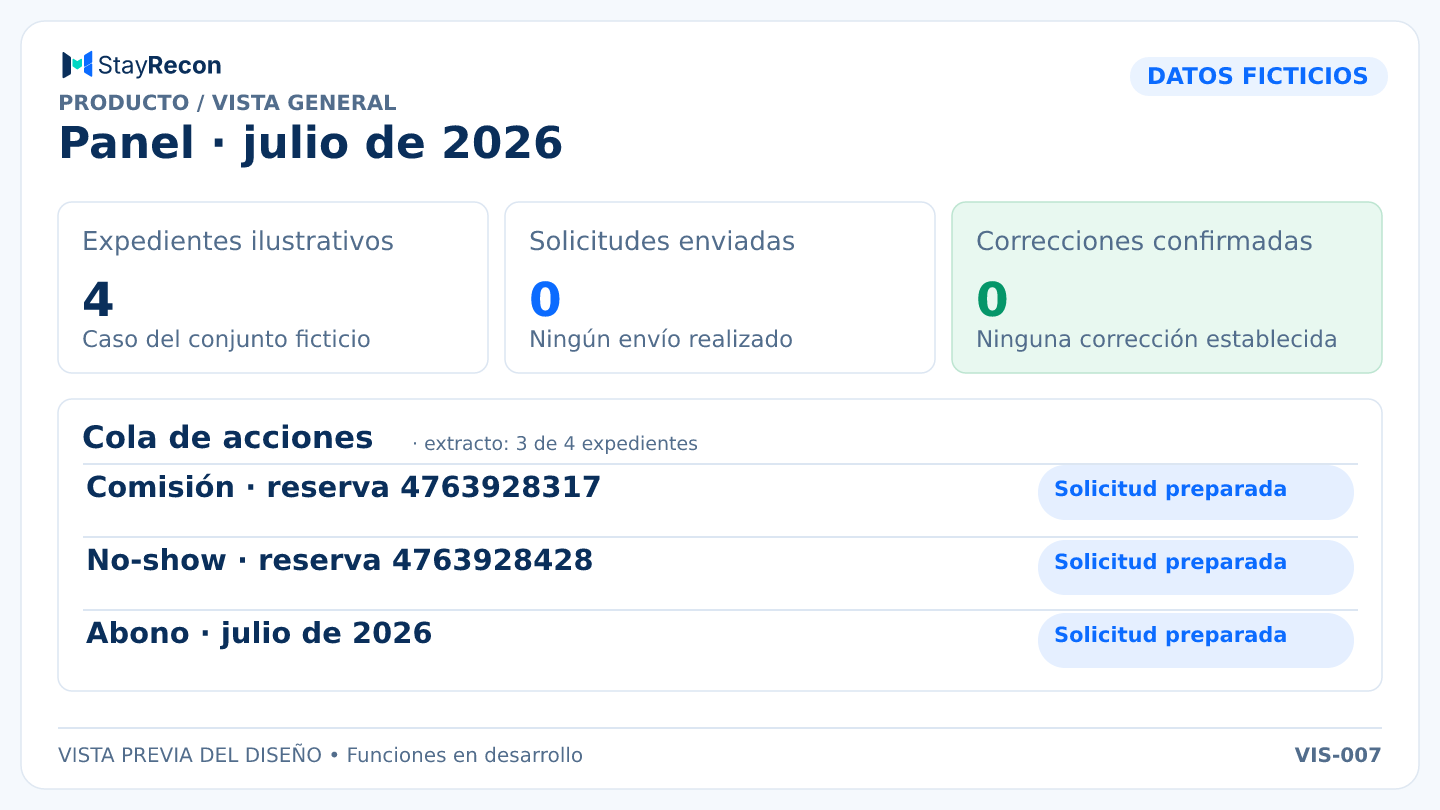
El panel muestra el periodo, las fuentes procesadas, los resultados por estado y los expedientes que requieren intervención.
Desde cada fila puede acceder a los importes, los justificantes y el historial. Las comprobaciones no realizadas siguen identificadas.
Vista previa del diseño del producto · datos ficticios
LOS CONTROLES DE STAYRECON
Las 17 familias estructuran los controles previstos, desde la integridad de las fuentes hasta las comisiones, pagos, abonos y seguimiento documental. Cada comprobación exige los datos y reglas propios del caso.
Una familia en el catálogo no equivale a un conector ya operativo ni a una validación financiera universal. Lo que no pueda verificarse debe seguir figurando expresamente como no verificado.
01
Conciliación de identificadores de OTA y PMS, detección de duplicados y control de cobertura de reservas, incluidas las estancias con varias habitaciones.
Un archivo filtrado o incompleto no basta para acreditar que falta una reserva.
02
Comparación de cancelaciones, no presentados, fechas y modificaciones entre las fuentes del hotel y las OTA.
El efecto financiero depende de los cambios efectivamente aceptados por la OTA y de las condiciones aplicables.
03
Control de tarifas, servicios incluidos, programas comerciales y bases de cálculo a partir de las condiciones documentadas.
Los importes expresados sobre bases distintas no se consideran anomalías sin una conciliación previa.
04
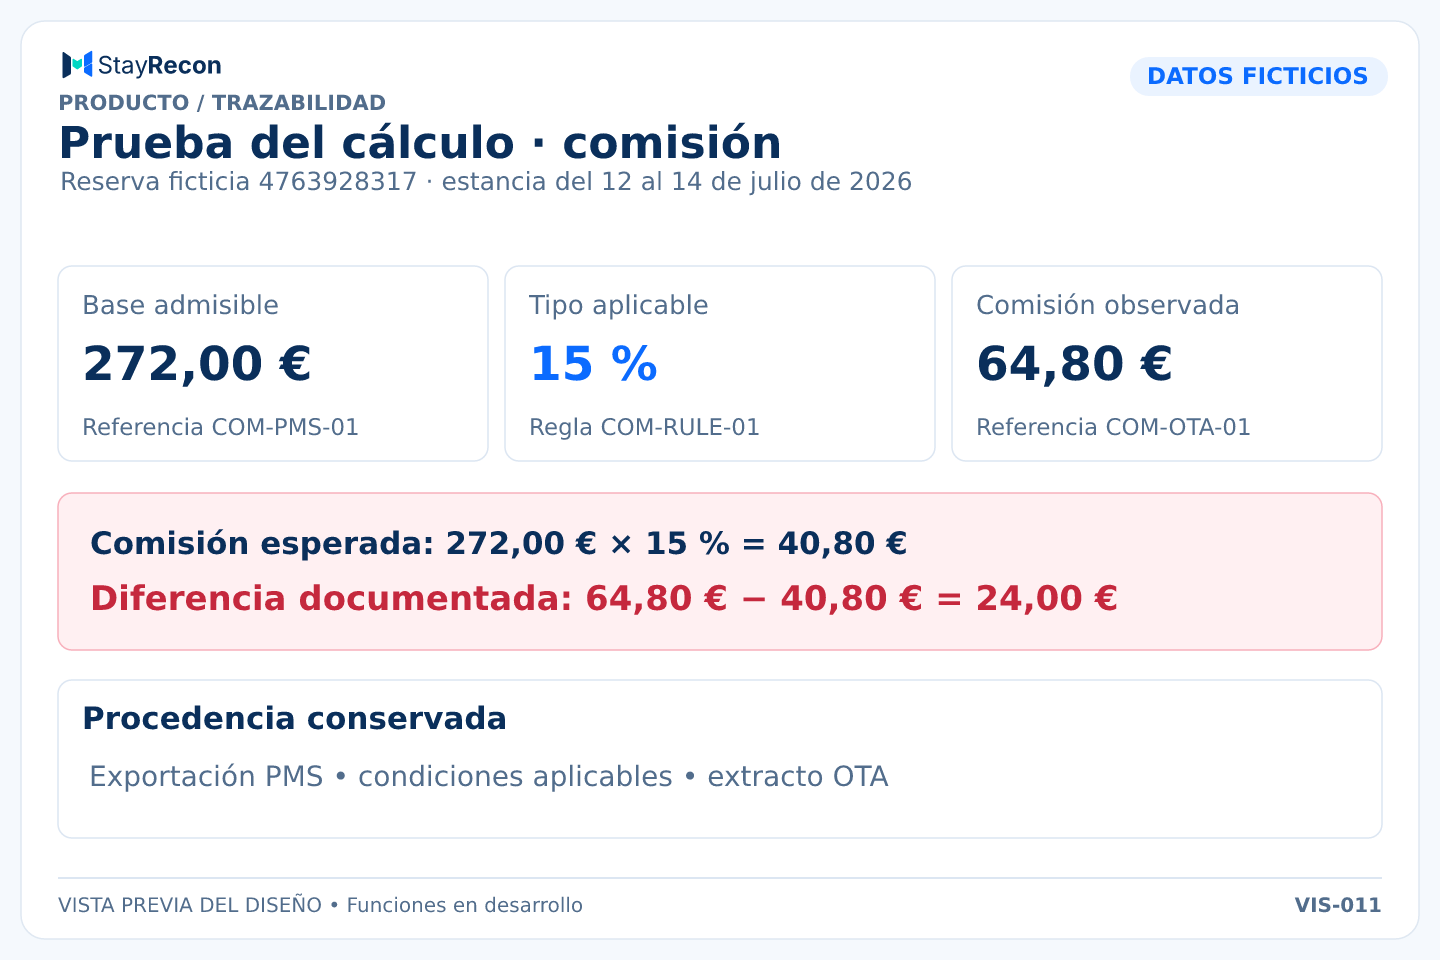
Recálculo de la comisión según el tipo, el periodo y la base contractual establecidos, y comparación con el importe facturado.
Una diferencia no puede calificarse financieramente sin una regla aplicable y justificantes suficientes.
05
Conciliación de gastos y servicios adicionales con las condiciones que los autorizan.
La presencia de dos filas similares no basta para demostrar una doble facturación.
06
Verificación de tasas turísticas y otros impuestos según las reglas oficiales aplicables al lugar y periodo de la estancia.
Si no están establecidos la regla, la base o la responsabilidad de recaudación, el control queda pendiente.
07
Verificación de estados de cancelación y no presentado, penalizaciones y renuncias aceptadas por la OTA.
Una modificación registrada en el PMS no basta por sí sola para acreditar un derecho a corrección.
08
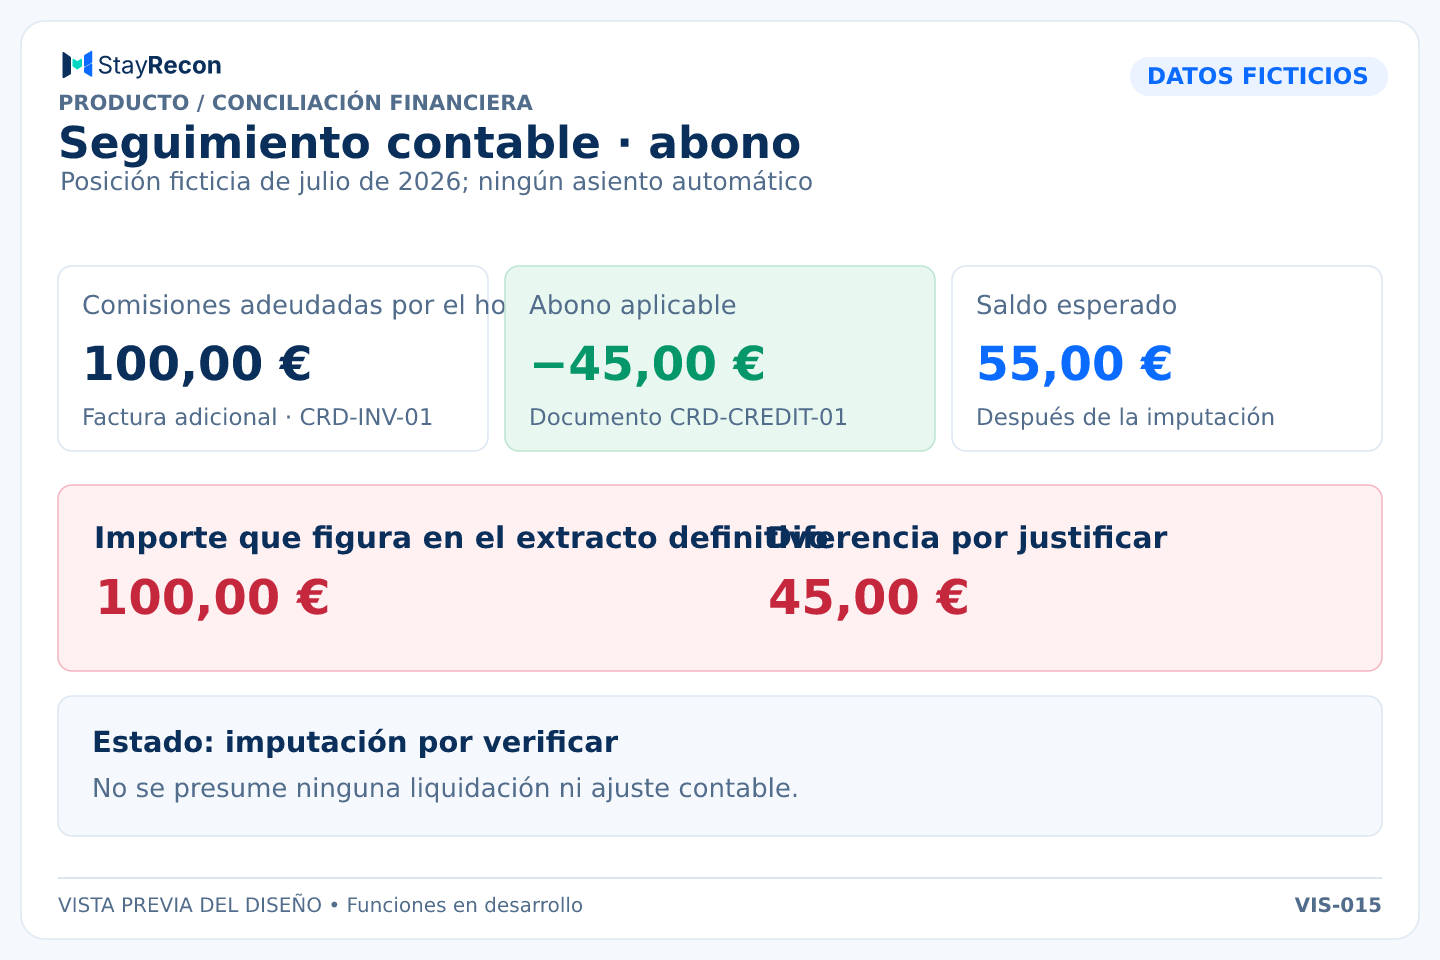
Vinculación entre factura, reembolso, abono, ajuste y extracto de liquidación para seguir las correcciones a lo largo del tiempo.
La emisión de un abono, su imputación y el cobro son tres hechos distintos.
09
Desglose y asignación de los pagos a sus reservas, gastos y correcciones documentados.
Un saldo cuadrado no demuestra que cada importe facturado sea correcto; la misma diferencia no se contabiliza dos veces.
10
Seguimiento de los medios de pago, incluidas las tarjetas virtuales, desde su disponibilidad hasta el cobro constatado.
Las comprobaciones que requieren datos del adquirente o del proveedor de pagos quedan limitadas si faltan esas fuentes.
11
Investigación de contracargos y recuperaciones a partir de la transacción original, el motivo comunicado y las reglas de reclamación.
El alcance depende de los documentos disponibles y de los procedimientos del proveedor correspondiente.
12
Análisis de diferencias de divisa, conversión y redondeo cuando se conocen los tipos, fechas, gastos y reglas aplicables.
No se calcula ninguna diferencia financiera a partir de un tipo de cambio estimado.
13
Control de la procedencia, el periodo, los filtros y la coherencia de los documentos utilizados.
Una huella idéntica acredita la integridad del archivo, no necesariamente la exactitud de su contenido económico.
14
Seguimiento de las fechas de recepción de extractos, las nuevas comprobaciones y las acciones documentadas.
Los plazos de reclamación solo se muestran como tales cuando están establecidos su regla y su fecha de inicio.
15
Preparación de expedientes de solicitud de corrección y seguimiento de respuestas, documentos y hechos relativos a su resolución.
Expediente preparado, solicitud enviada, corrección aceptada e importe cobrado siguen siendo estados distintos.
16
Identificación de filas o columnas que no corresponden a ninguna regla de interpretación conocida, conservando el contexto.
Estas anomalías quedan pendientes de calificación; no se les atribuye un importe financiero por defecto.
17
Investigación específica de diferencias de distribución, inventario, realojamiento y hechos sospechosos.
No se deduce una calificación de fraude ni un importe indemnizable sin pruebas específicas acreditadas.
Estas 17 familias describen la amplitud de los controles que queremos cubrir. Las comprobaciones realmente ofrecidas dependerán de su PMS, los documentos de sus OTA y las reglas que hayamos podido validar. Para cada control, StayRecon deberá indicar claramente qué se ha verificado, qué falta por completar y qué todavía no se admite.
IMPORTACIÓN Y PREPARACIÓN
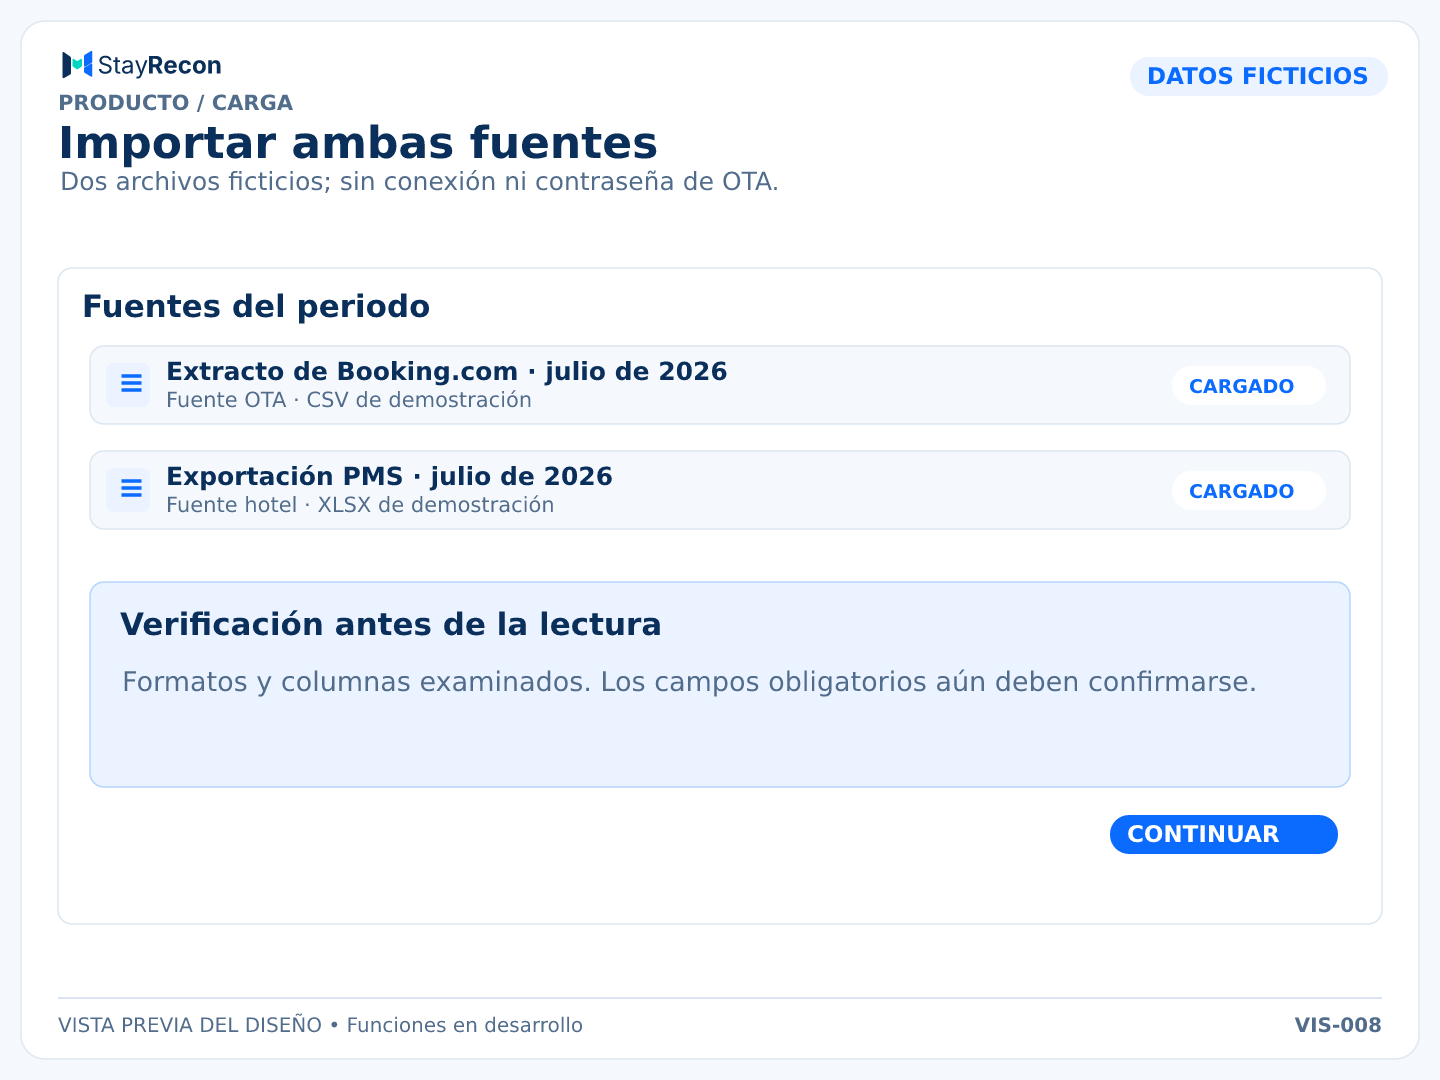
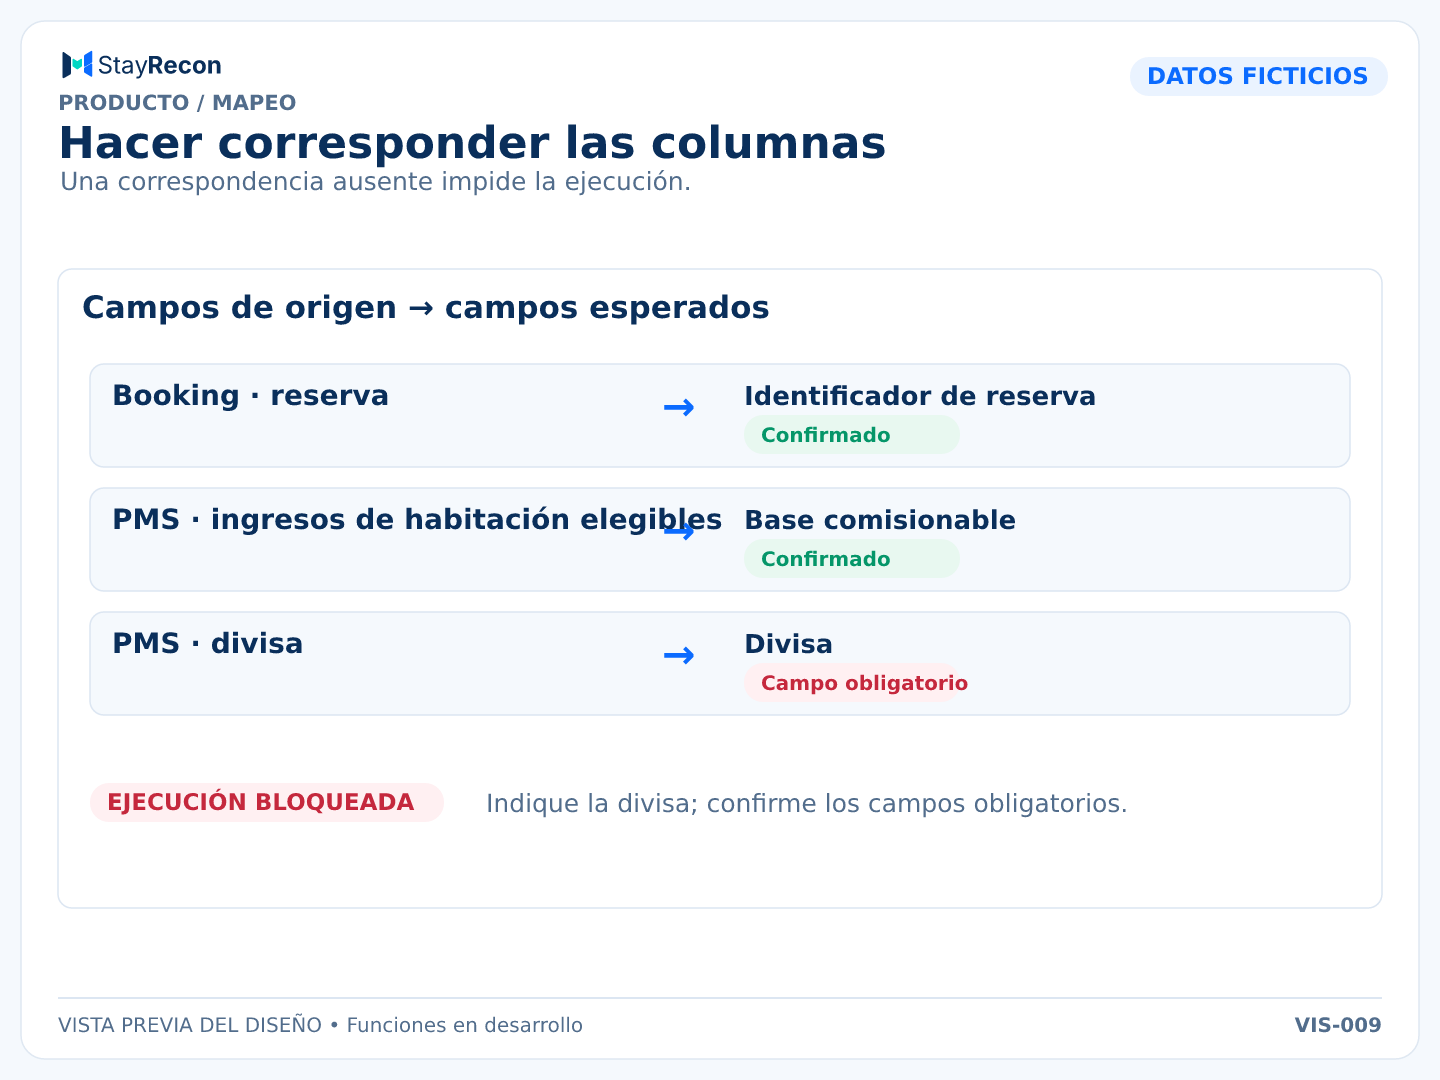
Los archivos de OTA y PMS se importan con una vista previa de columnas y valores. StayRecon propone las correspondencias, que usted confirma antes del control.
Se verifican los campos obligatorios; solo pueden ejecutarse los controles con fuentes y reglas suficientes.
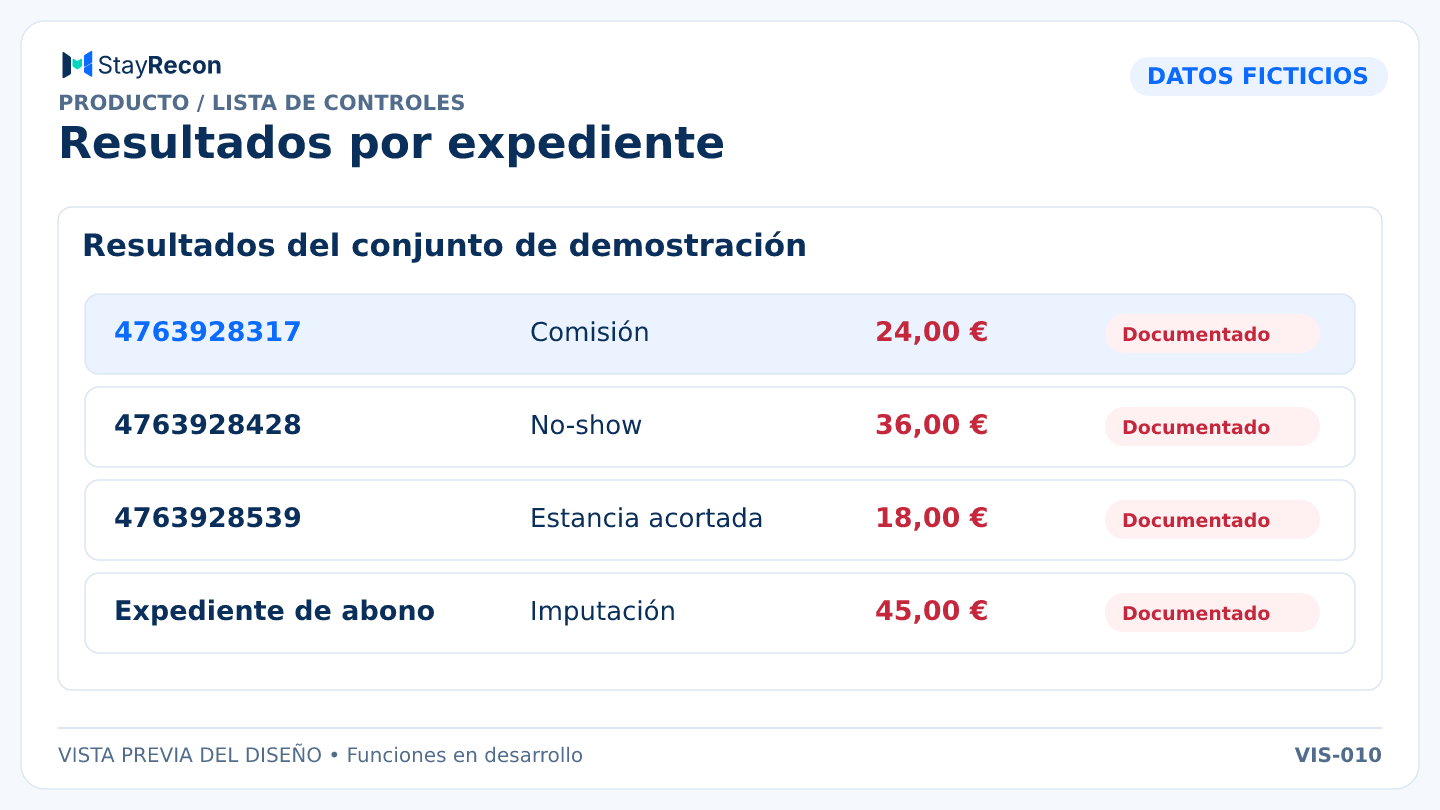
LOS RESULTADOS
El detalle muestra los valores comparados, las referencias documentales y la regla aplicada. Los cálculos financieros siguen siendo verificables desde las filas originales.
Si faltan pruebas o una regla, el resultado lo señala sin atribuir un importe recuperable.
EL CALENDARIO
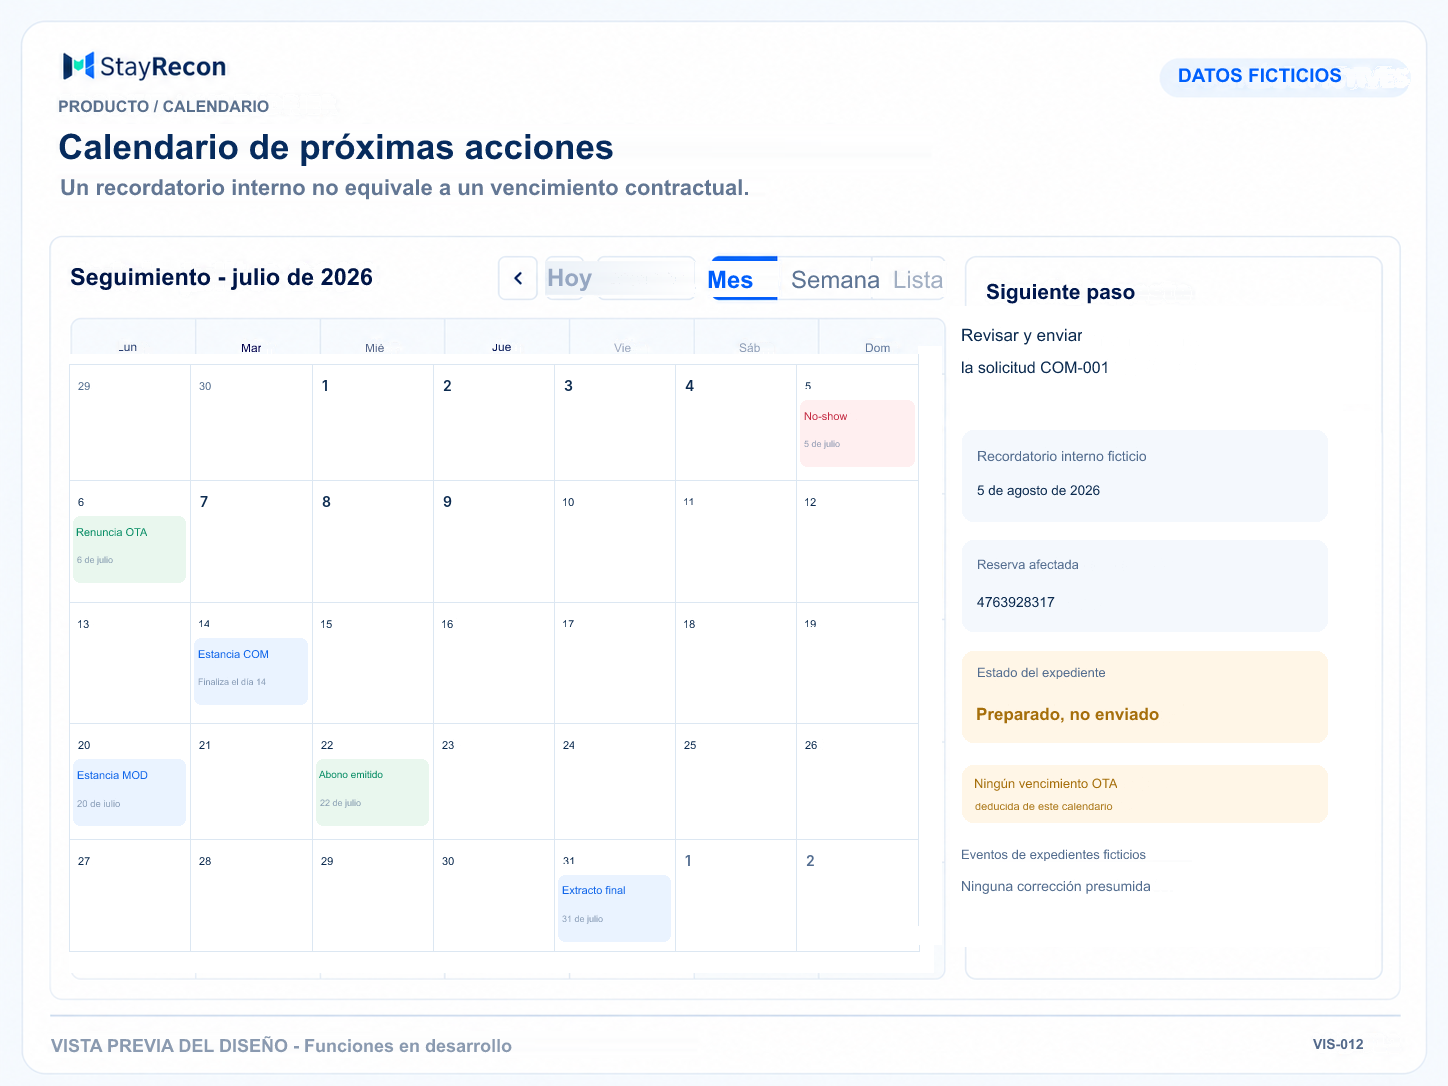
Consulte los extractos previstos, las nuevas comprobaciones planificadas, los documentos pendientes y los expedientes que deben seguirse.
Los recordatorios operativos son distintos de los plazos contractuales de reclamación, que solo se muestran cuando están documentados.
EXPEDIENTES DE CORRECCIÓN
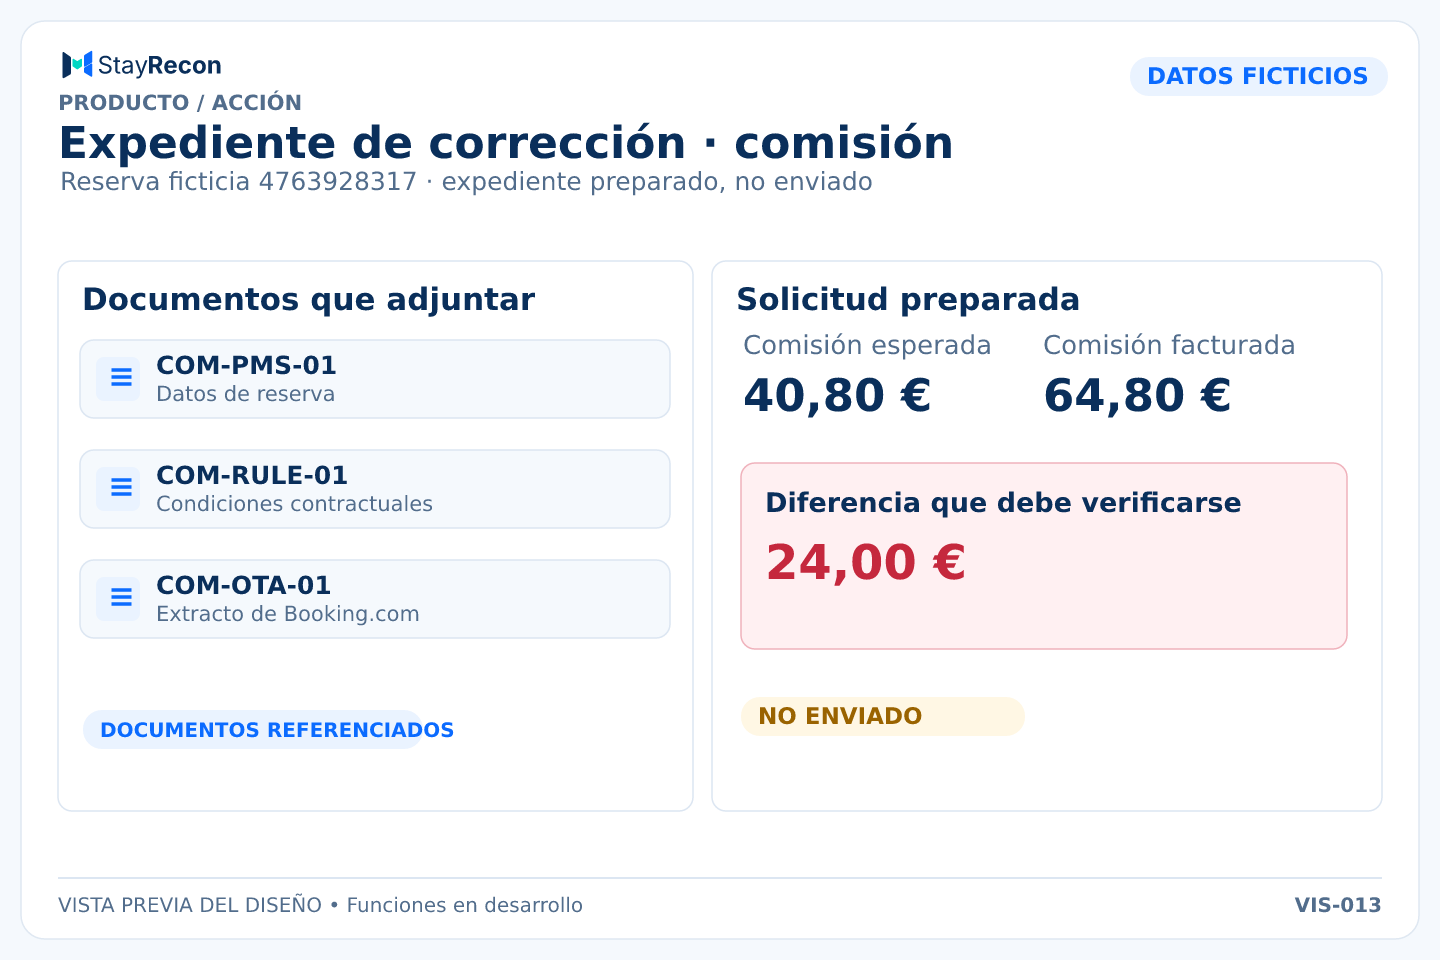
Cada expediente reúne la reserva, las fuentes, la regla aplicable, el cálculo y los documentos que deben adjuntarse. El texto de la solicitud puede prepararse y copiarse.
El hotel decide si lo envía a la OTA. La respuesta y las correcciones posteriores se siguen por separado de la solicitud inicial.
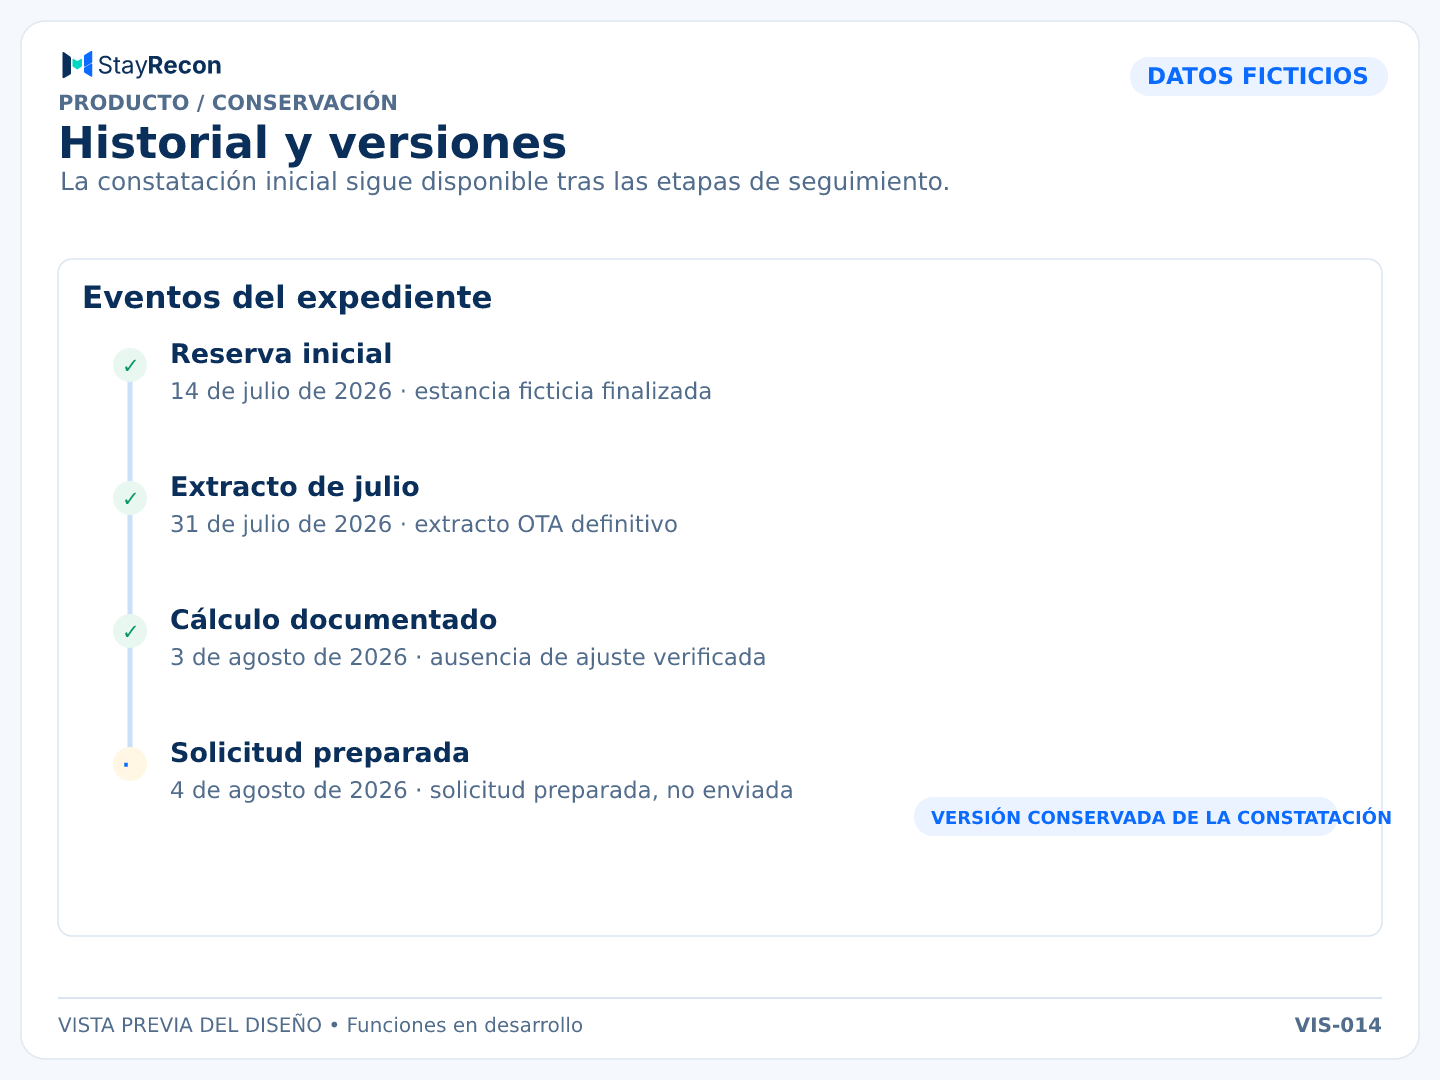
EL HISTORIAL
Los controles, documentos y resultados siguen disponibles, incluso cuando no se acredita ninguna diferencia.
Los hechos posteriores completan el historial sin borrar los resultados ni las limitaciones del control inicial.
EL VÍNCULO CON SU CONTABILIDAD
Las diferencias justificadas, las correcciones parciales y los expedientes sin resolver se conservan con sus importes, documentos y estado.
StayRecon prepara los justificantes. No realiza asientos contables ni determina el tratamiento fiscal.
PARTICIPE EN EL DESARROLLO DE STAYRECON
Buscamos varios hoteles colaboradores para validar el producto con distintos formatos de archivo, reservas y prácticas de conciliación.
La solicitud se presenta por escrito, sin archivos financieros ni credenciales.